 American Latina
 Austria
 Brazil
 Czech
 Finnish
 France
 Germany
 Italy
 North
America
 Norway
 Polish
 Portugal
 Spain
 Sweden
 United Kingdom
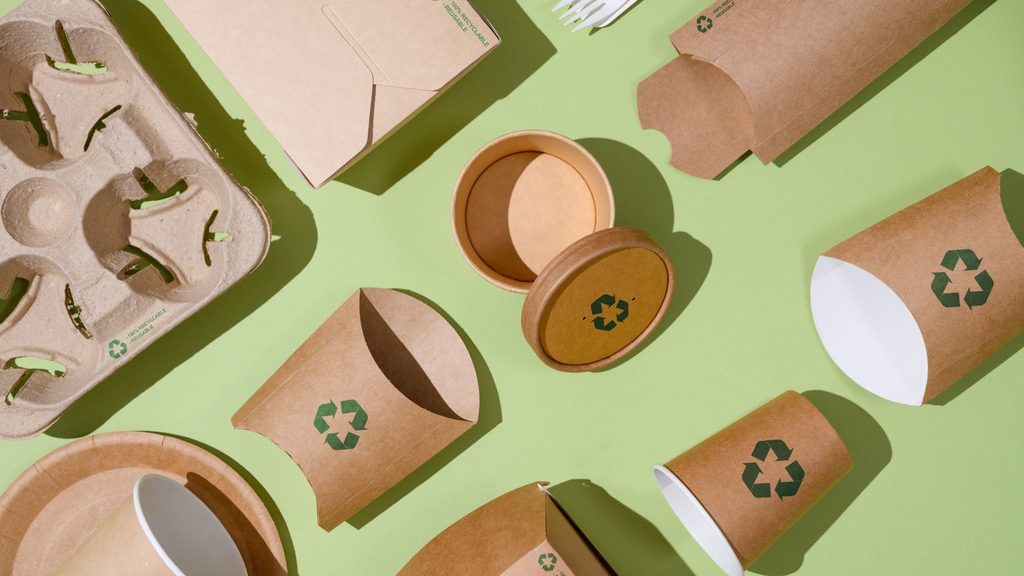
Desde as prateleiras dos supermercados até aos eventos desportivos mundiais, as embalagens à base de papel estão a tornar-se um dos principais temas de debate no âmbito da sustentabilidade. À medida que as empresas procuram reduzir a sua dependência de materiais derivados de combustíveis fósseis e os governos introduzem novas regulamentações em matéria de embalagens, um número crescente de marcas está a optar por alternativas à base de fibra.
A procura do público está a impulsionar a mudança
Os consumidores estão a desempenhar um papel cada vez mais importante na aceleração da transição para embalagens à base de papel. Um estudo divulgado durante a Semana de Ação Climática de Londres revelou que 74 % das pessoas querem que os grandes eventos desportivos, como o Campeonato do Mundo da FIFA, utilizem apenas embalagens alimentares sem plástico, o que demonstra um apoio público crescente às alternativas aos plásticos convencionais de uso único. A mesma investigação revelou ainda que 80% das pessoas consideram que as embalagens alimentares devem ser isentas de plástico sempre que possível, enquanto quase metade desconhecia que muitas embalagens de papel para comida para levar ainda contêm revestimentos de plástico ocultos.1
O que é a «paperização»?
A «paperização» refere-se ao movimento crescente que visa substituir as embalagens de plástico por alternativas à base de papel e fibra, sempre que tal seja viável.
Isto já está a acontecer numa vasta gama de produtos. Os supermercados, como, por exemplo, o Sainsbury’s, estão a introduzir cestos de papel para frutas e legumes, os retalhistas estão a substituir os sacos de plástico para envios por envelopes de papel e as marcas estão a redesenhar as embalagens utilizando papel, cartão canelado e fibra moldada, em vez dos plásticos tradicionais.2
O objetivo não é substituir todos os produtos de plástico. Trata-se, sim, de selecionar o material adequado para cada aplicação, reduzindo ao mesmo tempo o uso desnecessário de plástico e promovendo uma economia mais circular.
A regulamentação está a acelerar a transição
A procura por parte dos consumidores não é o único fator determinante. A nova legislação também está a incentivar as empresas a repensarem as suas escolhas em matéria de embalagens.
O Regulamento da UE relativo às embalagens e aos resíduos de embalagens (PPWR) visa tornar todas as embalagens no mercado da UE recicláveis até 2030, reduzindo simultaneamente as embalagens desnecessárias.3 No Reino Unido, a Responsabilidade Alargada do Produtor (EPR) está a incentivar as empresas a conceberem embalagens mais fáceis de recolher e reciclar.
À medida que a regulamentação evolui a par das expectativas em constante mudança dos consumidores, a utilização de papel tornou-se uma das áreas de inovação com crescimento mais rápido na indústria das embalagens.
O futuro é a fibra
A «paperização» reflete uma mudança mais ampla na forma como as empresas encaram as embalagens. Em vez de se questionarem sobre como a embalagem pode simplesmente proteger um produto, as empresas estão cada vez mais a ponderar o que acontece depois de esta ter sido utilizada.
Ao combinar materiais renováveis, abastecimento responsável, design inovador e sistemas de reciclagem eficazes, as embalagens à base de fibra estão a ajudar a impulsionar o setor rumo a um futuro mais circular.
À medida que a tecnologia continua a evoluir e mais marcas investem em soluções à base de papel, a «papelização» parece destinada a continuar a ser uma das tendências determinantes da década no setor das embalagens. Não porque esteja a substituir todos os outros materiais, mas porque está a mudar completamente a forma como pensamos sobre as embalagens.
Fontes:
- Notícias sobre embalagens: Três quartos dos britânicos querem embalagens sem plástico nos eventos de verão, 2026
- Sainsbury’s, Alimentos frescos e uma nova abordagem às embalagens: Reduzir o uso de plásticos na nossa cadeia de abastecimento, 2025
- Business.gov.uk, Regulamento da UE relativo às embalagens e aos resíduos de embalagens (PPWR), 2026
- Gov.uk, Responsabilidade alargada do produtor em matéria de embalagens, 2025